Q3明火炊具商场深度复盘:纯钛元年一口锅的原料革新
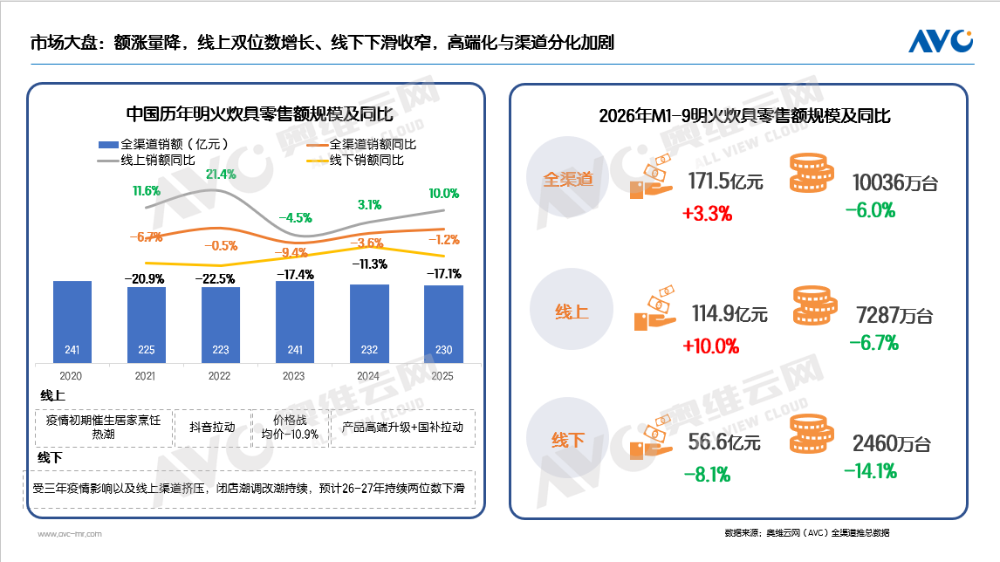
2026年前三季度明火炊具零售额171.5亿元,同比增加3.3%;零售量10036万台,同比下降6.0%。线%。高压锅、奶锅领涨,抖音途径高增。钛原料浸透率达29.5%,纯钛加快代替“有钛”,新品中纯钛锅体奉献销额61.9%。纯钛炒锅均价降至600元左右。未来商场将连续“额涨量减”,纯钛浸透率继续抬升,场景细分与功用集成深化。
作为家庭烹饪的中心载体,明火炊具商场在2026年前三季度连续了额增量减的价值型增加轨迹。奥维云网(AVC)全途径推总多个方面数据显现,前三季度明火炊具零售额达171.5亿元,同比增加3.3%;零售量10036万台,同比下降6.0%。(计算规划含炒锅、煎锅、高压锅、汤锅、奶锅、蒸锅、砂锅、搪瓷锅、锅具套装、火锅、水壶算计11个中心品类)增加的驱动并非需求总量的扩容,而是原料晋级、功用迭代与场景细分一起推进的结构性上行。
线上途径连续扩张态势,前三季度线%,降幅较上年同期有所收窄。内容电商凭仗场景化展现靠近烹饪决议计划链路,传统电商则在品牌旗舰与结构晋级产品上坚持黏性,多途径协同成为职业的遍及挑选。
品类分解进一步明晰。炒锅以83.1亿元稳居第一大品类,全途径同比微增0.5%,增加简直悉数由原料晋级奉献。高压锅体现最为亮眼,全途径零售额20.4亿元、同比增加15.1%,线%,安全功用晋级与操作门槛下降带来继续浸透。煎锅零售额19.6亿元、同比增加10.0%,线%、线%,是增速最高的品类。相比之下,蒸锅、砂锅、搪瓷锅、水壶等品类受电蒸锅、电砂锅等代替品揉捏,规划小幅下行;汤锅全途径微降0.9%,但线%,线上线下走势违背。有必要留意一下的是,抖音途径各品类遍及高增,奶锅增加69.7%、高压锅增加47.5%、火锅增加91.9%,内容场成为品类扩容的重要引擎。
钛原料仍是贯穿全职业的晋级主线。传统电商途径钛炊具销额浸透率由2023年的4.7%升至2024年的9.8%、2025年的18.2%,2026年前三季度已达29.5%,销额同比增加超100%,简直每年上一个台阶。
更具信号含义的是结构改变:纯钛正加快代替有钛。传统电商纯钛炒锅销额比例从2023年的0.8%升至2026年前三季度的17.2%,同期有钛(不含纯钛)比例为22.6%;在本年度上市的新品中,纯钛锅体已奉献新品销额的61.9%。顾客认知晋级是中心推手——无涂层、无重金属分出的诉求推进职业从概念营销转向原料内功。价格端同步群众化:纯钛炒锅线元左右,质价比产品放量,让纯钛加快走向群众餐桌。新品层面,前三季度上市的炒锅新品中87.2%标示钛卖点,无钛不炒锅成为职业实际。
钛的浸透鸿沟也在继续拓展:钛煎锅中钛瓷基材比例由5.3%快速升至12.9%;钛高压锅从无到有,销额比例达2.9%;纯钛奶锅在传统电商的销额比例从2024年上半年的0.2%跃升至本年三季度的18.1%,母婴场景成为突破口;雪平锅中钛原料比例已近三成且均价更高。按品类生命周期判别,钛炒锅估计仍有2-3年增加空间,钛煎锅、钛奶锅、钛高压锅等品类接力跟进,钛刀具、砧板、铲勺等配件蓄势待发,钛厨房生态加快成型。
家庭结构小型化推进锅具小而精:22cm以下高压锅销额比例升至64.6%,新品中钛与不锈钢资料质地算计占比超97%,合金原料加快退坡;奶锅标准重心由18cm向20cm上移,20cm比例升至30.5%;蒸锅则呈两极分解,小尺度单层适配一人食,大尺度多层服务大家庭。功用层面,微压技能成为跨品类立异热门,微压汤锅在抖音途径销额比例已超五成;高压锅一键开合、多档调压继续遍及,炒锅物理防粘与轻量化规划、汤锅微压快炖一起构成产品立异主线。
顾客调研显现,95.4%的钛锅用户将健康安全列为首要购买动因,74%的用户表明信赖钛原料,但仅28%具有科学认知——概念教育仍是品类增加的要害抓手,粘锅与价格则是工业端需求继续霸占的中心痛点。
展望四季度及2027年,明火炊具商场将出现四大趋势:一是额涨量降成为常态,价值增加替代规划扩张;二是纯钛浸透率继续抬升,供应链降本推进高端原料群众化;三是线上线下分工进一步明晰;四是场景细分与功用集成深化,一人食、母婴、微压快炖等细分需求继续孵化新品类。对职业而言,聚集原料立异、场景深耕与体会优化,仍是在存量商场中赢得增量确实定性途径。
推荐灶具


